「今年の冬の賞与、どうしようか」
賞与の時期が近づくと、経営者や人事担当者は頭を悩ませます。
業績は前年よりよい。しかし、原材料費や人件費も上がっている。社員にはできるだけ還元したいけれど、会社の資金も残しておかなければならない。
そして最後は、このような決め方になっていないでしょうか。
「課長は頑張ったから50万円」
「若手はまだ入社して間もないから20万円」
「この人は最近ミスが多かったから少し減らそう」
「全体としては昨年と同じくらいでよいだろう」
経営者が社員の働きぶりを見て賞与を決めること自体が、悪いわけではありません。
中小企業では、社長が社員一人ひとりの仕事や成長をよく知っています。数字に表れない貢献を評価できることは、大企業にはない強みです。
しかし、賞与額の根拠が社長の頭の中にしかなければ、社員には伝わりません。
社員から見ると、「社長の好き嫌いで決めている」「同じ仕事なのに、なぜあの人の方が多いのか」「何を頑張れば次の賞与が増えるのか分からない」という不満につながります。
さらに、社員を喜ばせようとして賞与額を増やした結果、会社の資金繰りを悪化させてしまっては、制度を続けられません。
賞与で重要なのは、社員の納得感と会社の支払能力を両立させることです。
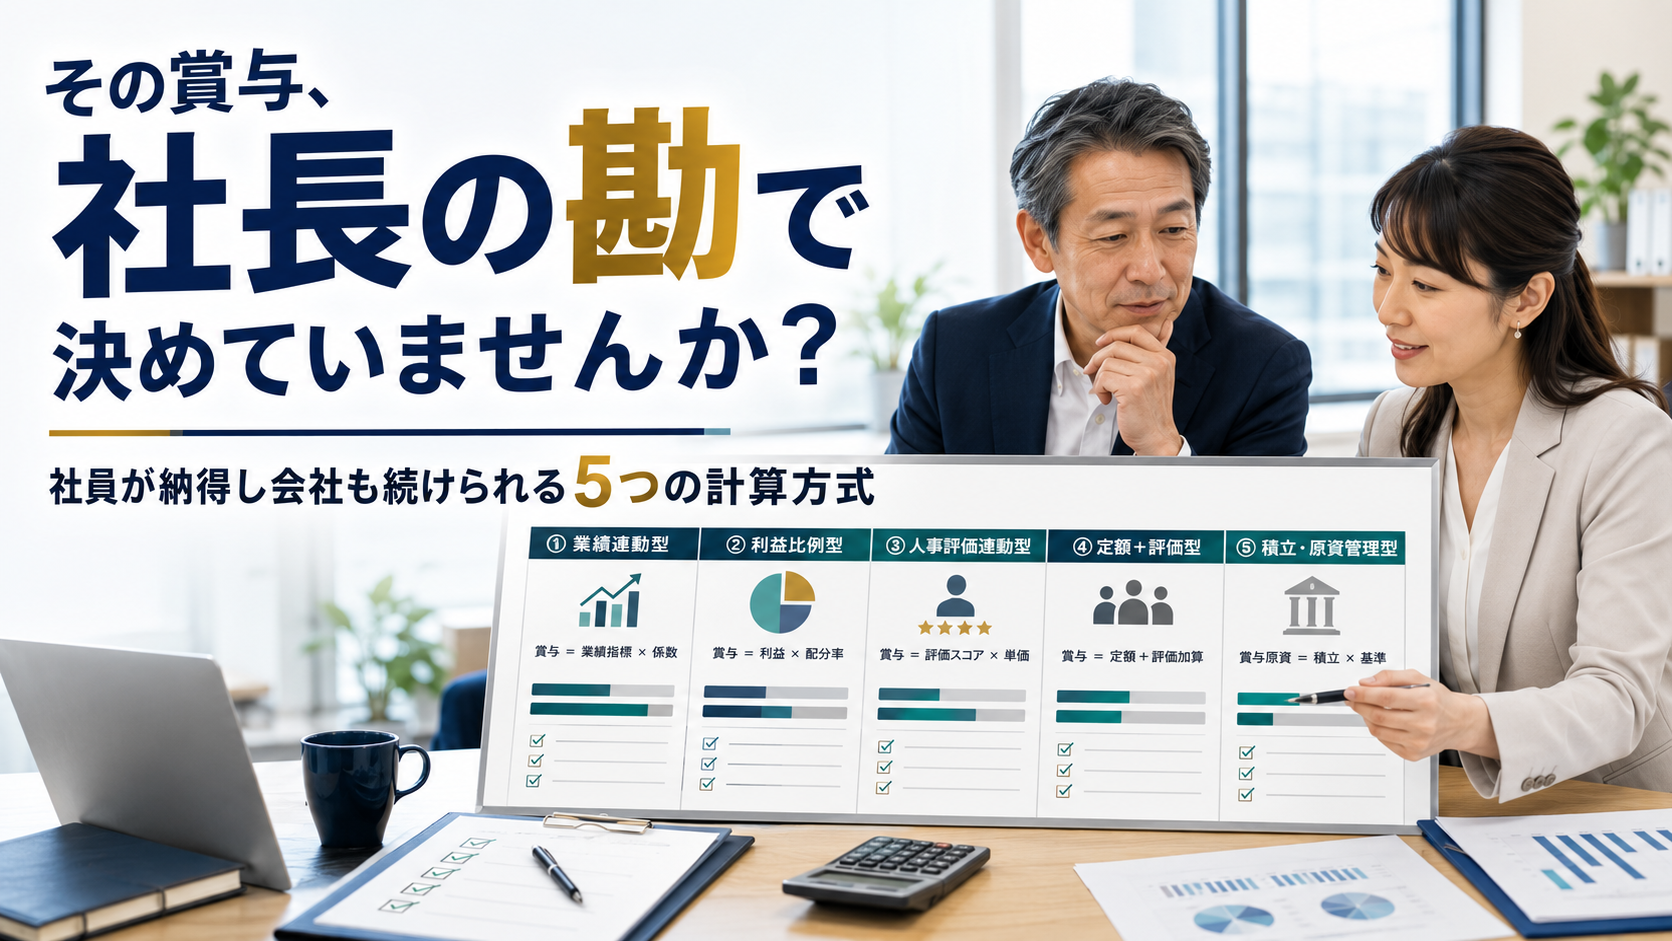
今回は、中小企業でも取り入れやすい5つの賞与計算方式を紹介します。
計算式を決める前に、賞与の目的を決める
賞与制度を考えるとき、いきなり「基本給の何か月分にするか」から始める会社があります。
しかし、最初に決めるべきなのは計算式ではありません。
「会社は、何のために賞与を支給するのか」です。
賞与には、次のような目的があります。
- 会社の利益を社員へ分配する
- 対象期間の成果や貢献を評価する
- 日頃の働きに感謝を伝える
- 社員の生活を支援する
- 人材の定着や働く意欲につなげる
- 将来の成長に期待を示す
複数の目的を組み合わせても構いません。
ただし、目的が曖昧なままでは、計算方式も評価基準も決まりません。
例えば、利益分配が主な目的なら、会社の利益や賞与原資と連動する方式が適しています。
社員の成果を強く反映したいなら、評価係数やポイントを使う方式が向いています。
生活支援や全社員への感謝が中心なら、一律額を含む方式が分かりやすいでしょう。
まず、経営者が賞与の目的を言葉にしてください。
その目的に合う計算方式を選ぶことが、納得感のある賞与制度づくりの出発点です。
計算方式① 全員へ同じ金額を支給する「一律定額方式」
一律定額方式は、対象となる社員全員へ同じ金額を支給する方法です。
例えば、全社員へ一律30万円を支給します。
計算式は非常に簡単です。
一律支給額×支給対象者数
対象者が10人、一律30万円なら、賞与総額は300万円です。
この方式の最大の長所は、分かりやすいことです。
計算ミスが起きにくく、社員にも簡単に説明できます。全社員へ感謝を伝えたい場合や、物価上昇への生活支援という意味で支給する場合にも適しています。
一方、仕事の責任や成果の差を反映しにくいことが弱点です。
管理職として大きな責任を負っている社員も、入社直後の社員も同額であれば、貢献度の高い社員が不公平だと感じる可能性があります。
また、基本給20万円の社員に対する30万円と、基本給40万円の社員に対する30万円では、給与に対する賞与の割合が異なります。
一律定額方式が向いているのは、次のような会社です。
- 社員数が少ない
- 職種や責任の差が小さい
- 評価制度がまだ整っていない
- 全社員への感謝や生活支援を重視したい
- 初めて賞与制度を設ける
簡単な方式だから悪いわけではありません。
複雑で説明できない制度より、目的に合った簡単な制度の方が、社員に伝わることもあります。
計算方式② 基本給に月数を掛ける「基本給連動方式」
基本給連動方式は、多くの会社で使われている計算方法です。
基本給×支給月数
例えば、基本給25万円で支給月数が1か月なら、賞与額は25万円です。
基本給30万円なら30万円、基本給40万円なら40万円となります。
この方式の長所は、給与体系と連動していることです。
基本給には、役職、能力、経験、責任などが反映されていることが多いため、賞与でもそれらの違いを一定程度反映できます。
計算も簡単で、社員へ説明しやすい方式です。
ただし、基本給の決め方が曖昧な会社では、賞与の差も曖昧になります。
同じ仕事や責任なのに、入社時期や前職給与の違いだけで基本給に差がある場合、その差が賞与にも広がります。
また、支給月数を「毎年1か月」と固定的に説明してしまうと、業績が悪化したときにも同じ金額を期待される可能性があります。
基本給連動方式を採用する場合は、会社業績などにより支給月数を決定することや、減額・不支給となる場合があることを、賞与規程などで適切に定める必要があります。
この方式が向いているのは、次のような会社です。
- 基本給に役割や能力が適切に反映されている
- 人事制度や賃金表が整っている
- 計算を分かりやすくしたい
- 社員の役割や責任の違いを賞与へ反映したい
基本給連動方式は導入しやすい反面、基本給制度の問題まで賞与へ持ち込む可能性があります。
「基本給を掛け算に使ってよい状態か」を先に確認しましょう。
計算方式③ 成果を反映する「基本給×評価係数方式」
基本給×評価係数方式は、基本給連動方式に人事評価を組み合わせる方法です。
計算式の例は次のとおりです。
基本給×支給月数×評価係数
例えば、評価係数を次のように設定します。
- A評価:1.2
- B評価:1.1
- C評価:1.0
- D評価:0.9
- E評価:0.8
基本給30万円、支給月数1か月の場合、A評価なら36万円、C評価なら30万円、E評価なら24万円です。
この方式では、基本給に反映されている役割や責任と、今回の査定期間における成果の両方を賞与へ反映できます。
社員にとっても、「次回は評価を上げよう」という目標を持ちやすくなります。
一方で、評価制度が曖昧な会社が採用すると、大きな不満を生む方式でもあります。
なぜA評価なのか。なぜ自分はC評価なのか。
その説明ができなければ、評価係数を使ったことで、社長の勘を数字に置き換えただけになります。
評価係数方式を採用する場合は、少なくとも次の準備が必要です。
- 評価項目を決める
- 評価基準を決める
- 誰が評価するかを決める
- 評価者による判断のばらつきを調整する
- 本人へ評価結果を伝える
- 評価に対する質問を受け付ける
さらに、評価基準は、査定期間が終わってから決めるのでは遅すぎます。
社員が「何を頑張れば評価されるのか」を事前に知っていることが重要です。
この方式が向いているのは、次のような会社です。
- 人事評価制度を運用している
- 管理職が評価面談を行える
- 成果や行動の違いを賞与へ反映したい
- 評価理由を社員へ説明できる
評価係数を使えば、公平になるわけではありません。
評価の過程と説明があって、初めて納得感につながります。
計算方式④ 安心感と成果を組み合わせる「定額+評価加減算方式」
定額+評価加減算方式は、全員に共通する一律額を設定し、評価に応じて金額を増減する方法です。
例えば、一律額を30万円、評価による加減算単位を3万円とします。
- A評価:30万円+6万円=36万円
- B評価:30万円+3万円=33万円
- C評価:30万円
- D評価:30万円-3万円=27万円
- E評価:30万円-6万円=24万円
社員全員に一定額を支給しながら、成果や貢献度の差も反映できます。
生活支援や全社員への感謝という意味を持たせつつ、頑張った社員へ上乗せできることが長所です。
基本給が高い社員に賞与が集中しすぎることを防ぎたい会社にも向いています。
一方で、加減算の幅をどの程度にするかが重要です。
差が小さすぎると、評価を行う意味が薄れます。
差が大きすぎると、低評価者の賞与が大幅に減り、生活への影響や社員の不満が大きくなります。
また、「減算」という言葉は社員へ強い印象を与えます。
実際の説明では、「標準支給額に評価結果を反映する」と表現した方がよい場合もあります。
この方式が向いているのは、次のような会社です。
- 社員の生活への配慮も重視したい
- 全社員への感謝を示したい
- 成果の違いも一定程度反映したい
- 基本給による賞与格差を広げたくない
- 評価制度を段階的に賞与へ反映したい
評価制度を初めて賞与へ連動させる会社にとっても、比較的導入しやすい方法です。
計算方式⑤ 賞与原資を超えない「原資ポイント配分方式」
原資ポイント配分方式は、会社が支払える賞与総額を先に決め、その原資を社員のポイントに応じて配分する方法です。
計算式は次のとおりです。
賞与原資×本人のポイント÷全対象者のポイント合計
例えば、賞与原資が300万円、全社員のポイント合計が100ポイント、ある社員が10ポイントなら、その社員の賞与額は30万円です。
300万円×10ポイント÷100ポイント=30万円
ポイントには、次のような項目を使えます。
- 役職や職務のポイント
- 能力や技能のポイント
- 個人業績のポイント
- 部門業績のポイント
- 行動評価のポイント
- チーム貢献のポイント
- 勤続や人材育成のポイント
この方式の大きな長所は、賞与総額が設定した原資を超えにくいことです。
基本給×月数方式では、昇給や社員数の増加によって、会社が想定していた以上に賞与総額が膨らむことがあります。
ポイント配分方式では、先に原資を決めるため、会社の支払能力を守りやすくなります。
利益分配として賞与を支給する会社にも適しています。
一方、ポイントの決め方が複雑になると、社員には分かりにくい制度になります。
「なぜ課長は8ポイントで、自分は5ポイントなのか」
「成果ポイントは誰が決めたのか」
こうした質問に答えられなければ、ポイントという名前を付けただけで、実態は社長の勘と変わりません。
この方式が向いているのは、次のような会社です。
- 賞与総額を確実に予算内へ収めたい
- 会社利益と連動させたい
- 職種や役割が多様である
- 基本給だけでは貢献度を反映できない
- 評価制度やスキルマップを整備している
原資を守ることと社員の納得感を両立できる方式ですが、ポイント基準の透明性が欠かせません。
5つの方式を組み合わせてもよい
賞与計算方式は、必ず一つだけを選ばなければならないわけではありません。
会社の目的に合わせて組み合わせることもできます。
例えば、賞与原資を先に決め、そのうち50%を一律定額で配分し、残り50%を評価ポイントで配分する方法です。
これなら、全社員への感謝を示しながら、成果も反映できます。
管理職と一般社員で方式を分けることも考えられます。
一般社員は定額+評価加減算方式、管理職は会社業績と部門業績を含むポイント配分方式にする方法です。
ただし、複雑にしすぎると、計算担当者も社員も理解できなくなります。
賞与制度は、計算できるだけでは不十分です。
経営者が説明できること、管理職が運用できること、社員が理解できることが必要です。
説明に30分かかる計算式より、5分で説明できる計算式の方が、自社には合っているかもしれません。
賞与原資は「利益」だけで決めない
利益が出ているからといって、その金額をそのまま賞与へ回せるとは限りません。
会計上は利益が出ていても、売掛金が回収されていなければ、会社に現金がないことがあります。
賞与原資を決めるときは、次の項目を確認しましょう。
- 直近の利益
- 現在の預金残高
- 売掛金の回収予定
- 借入金の返済
- 納税予定額
- 今後の給与や仕入代金
- 設備投資の予定
- 売上減少に備える運転資金
- 賞与にかかる会社負担の社会保険料等
特に忘れやすいのが、会社負担の社会保険料などです。
賞与総額が300万円でも、会社が準備すべき資金は300万円ではありません。
ただし、会社負担率は全国一律ではありません。
健康保険の加入先や都道府県、介護保険の対象年齢、雇用保険・労災保険の年度や業種、従業員ごとの加入状況、標準賞与額の上限などによって異なります。
本記事の読者プレゼントには概算計算機能を付けていますが、初期設定の16%は操作例であり、標準料率や推奨料率ではありません。
実際に賞与を支給するときは、最新の料率と個別条件を確認し、一人ずつ本計算してください。
計算式を後から作らない
賞与査定で避けたいのが、社員の顔を見ながら計算式を変えることです。
「この計算ではAさんの賞与が高くなりすぎる」
「Bさんは最近辞めそうだから、係数を下げよう」
「想定より賞与総額が大きくなったので、低評価者だけ減らそう」
計算結果を見てから特定の社員に合わせてルールを変えると、制度への信頼を失います。
計算式、評価係数、ポイント、査定対象期間、支給日在籍要件などは、原則として査定期間が始まる前に決めておくべきです。
会社の業績によって支給月数や賞与原資を決める場合も、どのような考え方で決めるのかを整理しておきましょう。
「最終的な賞与原資は、会社業績、資金繰り、今後の経営見通し等を踏まえて取締役会等で決定する」
このような手順があれば、業績変動にも対応しやすくなります。
賞与規程には、実際に運用できるルールを記載することが大切です。
計算結果だけでなく、評価理由を伝える
どれほど精密な計算式を作っても、社員へ結果だけを通知すれば、不満が残ることがあります。
給与明細に「賞与30万円」と書かれているだけでは、何が評価されたのか分かりません。
少なくとも、次の内容を伝えられるようにしておきましょう。
- 今回の賞与原資を決めた会社業績
- 会社が賞与で重視したこと
- 本人の評価ランク
- 評価できた成果や行動
- 次回に期待すること
- 評価に関する質問先
個人別の細かな金額計算を全社員へ公開する必要はありません。
しかし、会社全体の計算方法と本人の評価理由は、できる限り説明した方がよいでしょう。
社員が本当に知りたいのは、「なぜこの金額なのか」と「次は何を頑張ればよいのか」です。
賞与を、過去への支払だけでなく、次の成長につなげる面談の機会として活用してください。
無料シミュレーターで5方式を比較してください
今回、5つの賞与計算方式を同じ社員データで比較できる
を作成しました。
Excelへ基本給、評価、役割ポイント、成果ポイントなどを入力すると、次の5方式による個人別賞与額が自動計算されます。
- 一律定額方式
- 基本給連動方式
- 基本給×評価係数方式
- 定額+評価加減算方式
- 賞与原資のポイント配分方式
さらに、方式ごとの賞与総額、設定原資との差額、原資内・原資超過の判定、会社負担額の概算、会社が準備すべき概算資金も表示されます。
「現在の計算方式では賞与原資をどのくらい超えるのか」
「評価を反映すると個人別の金額差はどうなるのか」
「一律額とポイント配分を比べると、誰の賞与が変わるのか」
こうした違いを確認できます。
以下のフォームからお申し込みください。ご登録いただいたメールアドレスにダウンロード用URLが届きます。
自社に合う計算方式は、会社ごとに違う
5つの計算方式のうち、すべての会社にとって正解となる方式はありません。
社員数、職種、給与体系、評価制度、会社業績、賞与の目的によって、適する方法は変わります。
大切なのは、社長の判断を完全になくすことではありません。
経営者の判断を、社員へ説明できるルールへ変えることです。
「なぜ、この賞与原資になったのか」
「なぜ、この評価になったのか」
「なぜ、この金額になったのか」
この三つを説明できれば、社員の納得感は大きく変わります。
また、会社が無理なく支払える範囲で制度を設計することも欠かせません。
一度だけ高額な賞与を出して、翌年から支給できなくなるより、会社の成長に合わせて継続できる制度の方が社員にとっても安心です。
賞与計算方式、人事評価制度、賞与規程の整備についてお困りの場合は、支給額を決める前にご相談ください。
今年の賞与を、社長の勘だけで決める最後の賞与にしてみませんか。
まずはシミュレーターを使って、5つの計算方式を比較するところから始めてください。