11月に入ると、経営者や人事担当者の間で増えてくるのが、冬の賞与に関する話です。
「今年はいくら出そうか」
「昨年と同じくらいでよいだろうか」
「業績が厳しいので減額できないか」
「退職予定者にも支払わなければならないのか」
「パート社員には支給しなくてもよいのか」
賞与は、社員にとって楽しみなものです。その一方、会社にとっては大きな支出であり、判断を誤ると資金繰りや労使トラブルにもつながります。
特に危険なのは、就業規則や賞与規程を確認せず、毎年の感覚だけで支給額を決めている会社です。
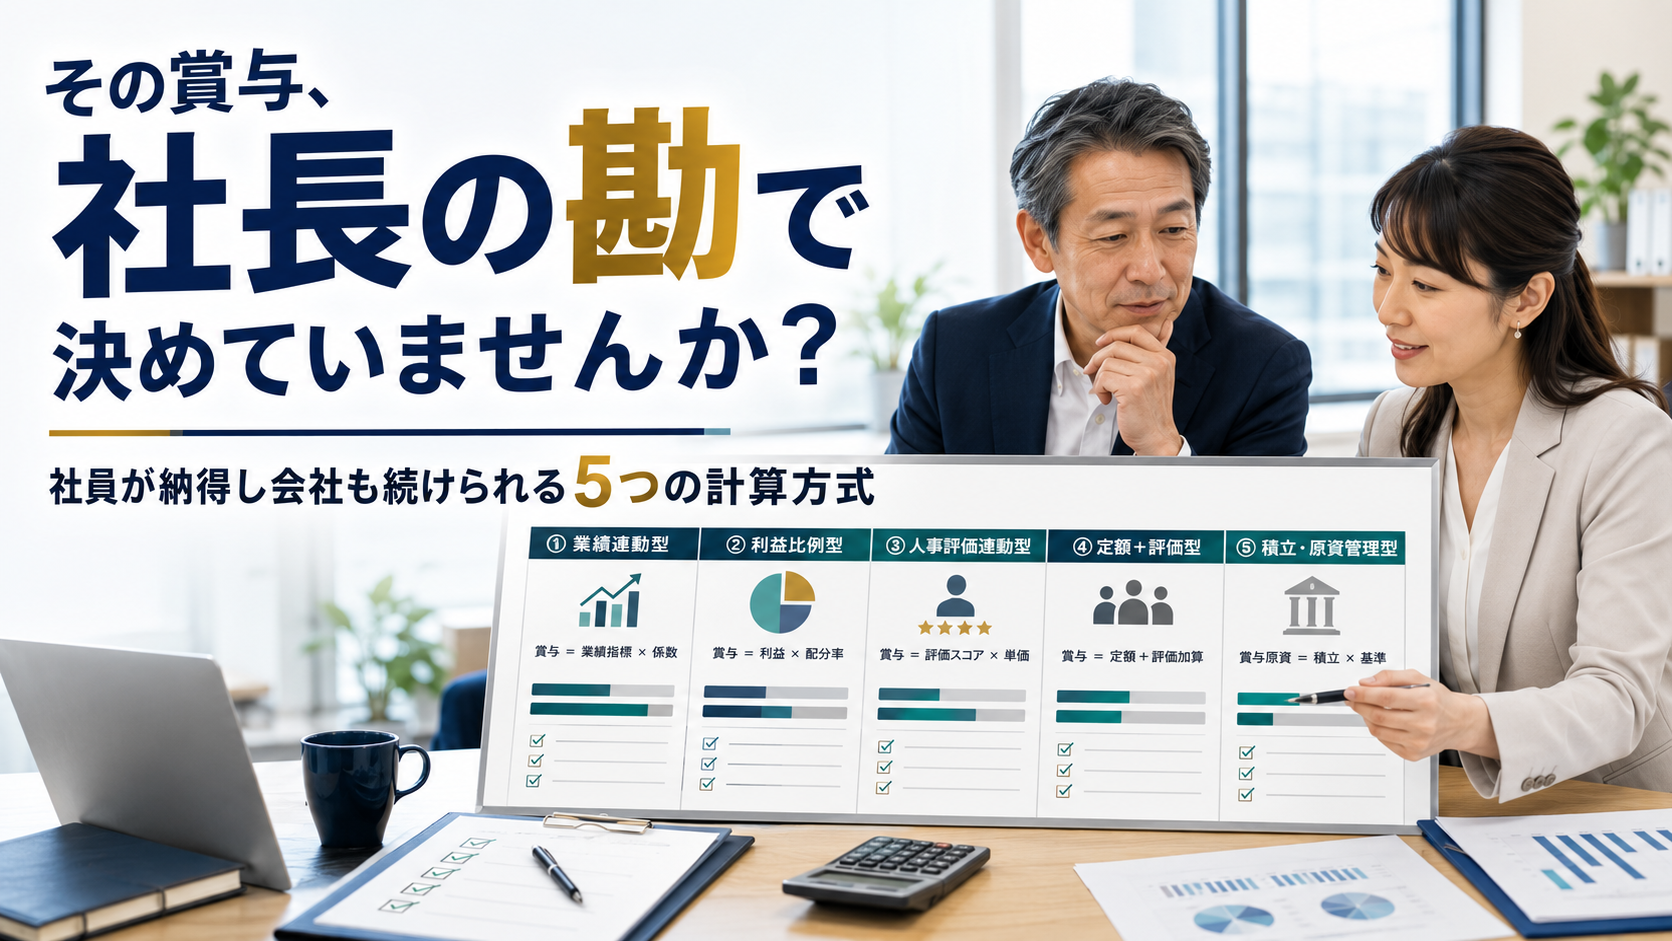
「賞与は社長の気持ちで決めるもの」
確かに、会社の業績や社員への感謝を賞与に反映することは間違いではありません。しかし、規程や過去の説明内容によっては、その「気持ち」が会社の約束として扱われることがあります。
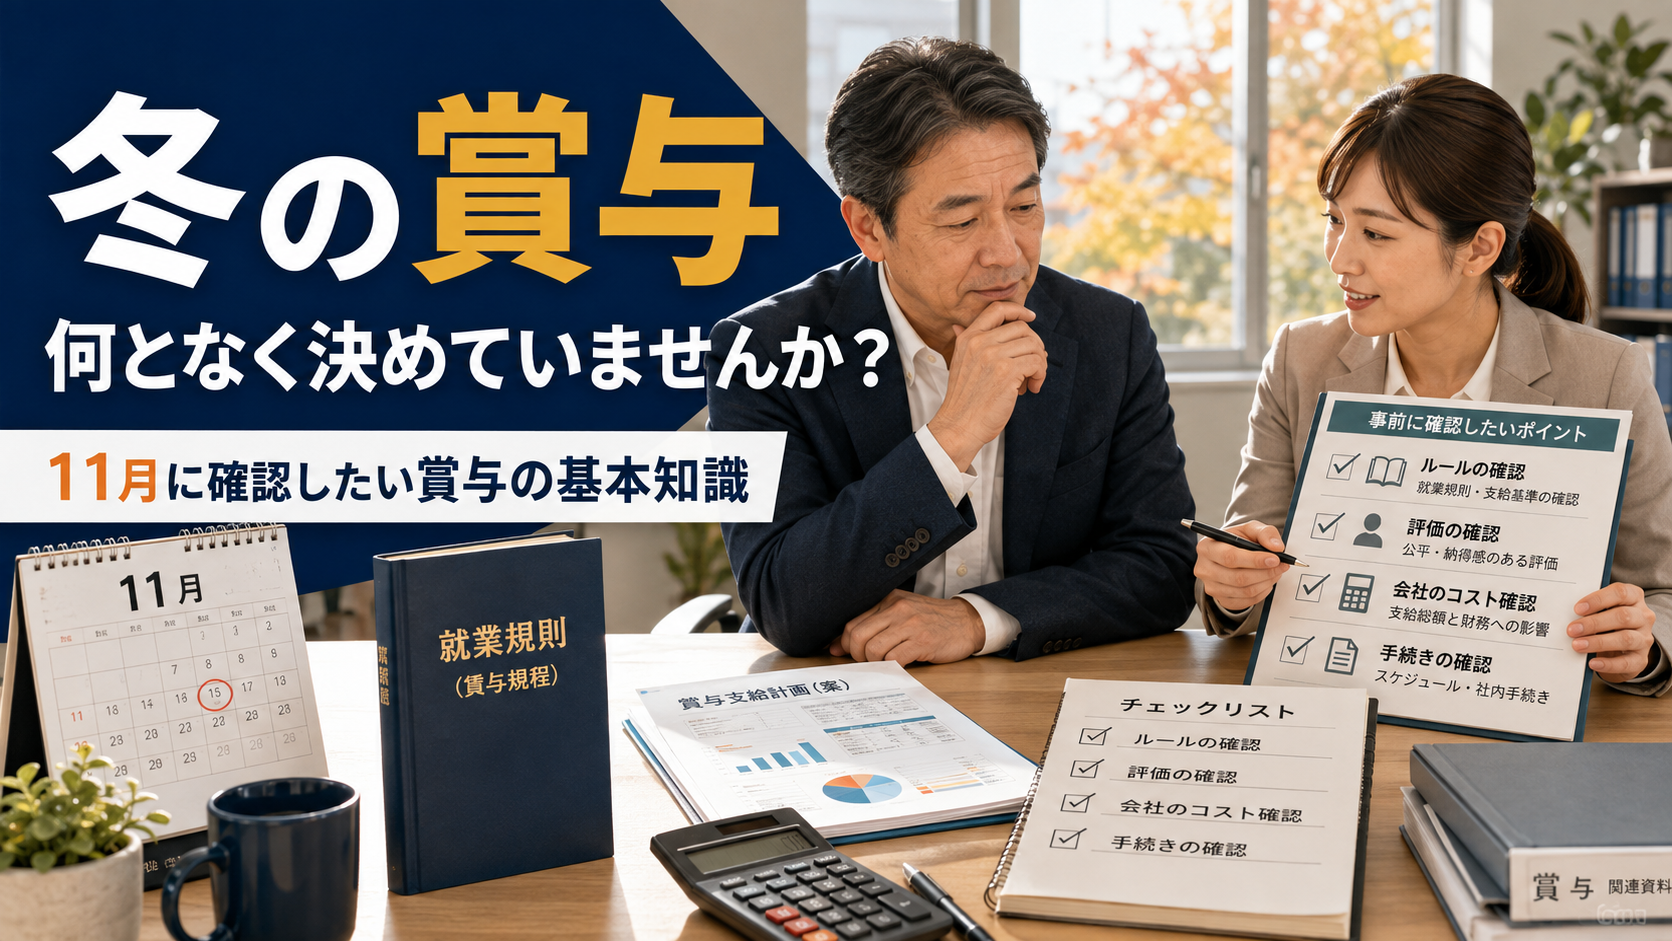
冬の賞与を検討する11月だからこそ、賞与の基本を確認しておきましょう。
そもそも賞与とは何か
一般的に賞与とは、毎月支払う給与とは別に、会社の業績や社員の勤務成績などに応じて支給する金銭です。
ボーナス、夏季手当、冬季手当、期末手当、決算賞与など、会社によって呼び方は異なります。
厚生労働省の通達では、賞与について、定期または臨時に、原則として労働者の勤務成績に応じて支給され、あらかじめ支給額が確定していないものと説明されています。
反対に、毎月または定期的に、あらかじめ決まった金額を支給するものは、「賞与」という名称であっても、実質的には通常の賃金と判断される可能性があります。
つまり、名称を「賞与」にすれば会社が自由に扱えるわけではありません。
賞与の目的、支給時期、支給条件、計算方法など、実際の運用によって判断されます。
賞与は必ず支給しなければならないのか
法律上、すべての会社に賞与の支給が義務付けられているわけではありません。
賞与制度を設けないことも可能です。また、就業規則などに「会社の業績や本人の勤務成績等を考慮し、賞与を支給することがある」と定めている場合、常に支給が保証されるわけではありません。
しかし、就業規則、賃金規程、雇用契約書などで支給条件や金額が明確に定められていれば、賞与も賃金として支払義務が生じる可能性があります。
例えば、次のような規定です。
「毎年7月及び12月に、基本給の2か月分を賞与として支給する」
この表現では、会社の業績が悪化しても、規定された金額を支払わなければならない可能性があります。
一方、次のような表現であれば、業績などを考慮する余地があります。
「会社の業績及び従業員の勤務成績等を勘案し、賞与を支給することがある。ただし、会社の業績その他やむを得ない事情がある場合は、支給しないことがある」
ただし、このような規定があれば、どのような場合でも自由に不支給にできるという意味ではありません。
過去の支給実績、社員への説明、労使慣行、個別の雇用契約なども確認する必要があります。
厚生労働省の労働局も、あらかじめ支給条件が明確にされていれば支払義務が生じ得ると説明しています。沖縄労働局「賞与の支給について」
「今年は業績が悪いからゼロ」と発表する前に、必ず就業規則と過去の運用を確認してください。
賞与規程で確認したい三つの日付
賞与を考える際には、次の三つの日付を整理する必要があります。
- 賞与の査定対象期間
- 賞与の支給基準日
- 実際の支給日
例えば、冬の賞与の査定対象期間が4月1日から9月30日、支給基準日が12月1日、実際の支給日が12月10日という場合です。
この三つを混同すると、退職者や入社直後の社員の扱いでトラブルが起きます。
特に確認したいのが、「支給日に在籍していること」を支給条件にする在籍要件です。
賞与規程に支給日在籍要件が明確に定められていれば、査定対象期間に勤務していても、支給日前に退職した社員を支給対象外とする運用が認められる場合があります。
一方、在籍要件が規程に書かれていないのに、「辞めた人には賞与を払わない」と会社だけで判断すると、退職者から請求される可能性があります。
また、「退職する予定だから賞与を減らす」という判断も慎重に行う必要があります。
すでに働いた査定対象期間の評価ではなく、退職予定であることだけを理由に大幅減額すれば、減額の合理性を説明できないことがあります。
11月中に規程を確認し、対象者を確定しておきましょう。
入社直後や試用期間中の社員はどうするか
中途採用者や新入社員についても、賞与の扱いを事前に決めておく必要があります。
よくある方法は、査定対象期間の在籍日数に応じて按分する方法です。
例えば、査定対象期間が6か月で、在籍期間が3か月であれば、標準支給額の半分を目安にする考え方です。
ただし、会社が必ずこの方法を採用しなければならないわけではありません。
入社後最初の賞与は寸志とする、試用期間中は対象外とする、一定の在籍期間を満たした社員を対象とするといった方法も考えられます。
重要なのは、入社時の説明と賞与規程を一致させることです。
求人票には「賞与年2回」と書いてあったのに、入社後に「最初の1年間は出ません」と伝えれば、社員は話が違うと感じます。
採用時の労働条件通知書や求人情報も含めて確認しましょう。
休職者や欠勤者は一律不支給にできるか
休職、欠勤、遅刻、早退などがある社員について、勤務実績に応じて賞与を減額することは考えられます。
ただし、理由や期間を確認せず、一律に不支給とするのは危険です。
例えば、私傷病による休職期間について、勤務していない期間を査定に反映することには一定の合理性があります。
一方、産前産後休業、育児休業、介護休業などについては、休業を取得したことを理由とする不利益な取扱いが禁止されています。
もちろん、実際に働いていない期間を賞与の算定対象から外すことが、直ちにすべて違法になるわけではありません。
しかし、休業期間を欠勤と同じように扱った結果、出勤率が基準を下回ったとして賞与を全額不支給にするなど、休業期間を超えて不利益を与える取扱いは問題になる可能性があります。
厚生労働省も、産前産後休業や育児時間を欠勤として扱い、賞与を全額不支給とした事例について判例を紹介しています。厚生労働省「賃金、賞与の支払いに関する判例」
休業者の賞与については、次の順番で確認してください。
まず、賞与規程に算定方法があるか。
次に、休業した期間と実際に勤務した期間はどのくらいか。
そして、不就労期間を超える不利益を与えていないか。
「休んだからゼロ」という機械的な処理は避けましょう。
正社員だけに賞与を支給してもよいのか
「賞与は正社員だけ。パートや契約社員には支給しない」
このような制度を採用している中小企業は少なくありません。
雇用形態が違うという理由だけで、直ちにすべて同じ賞与を支払わなければならないわけではありません。
しかし、待遇差について説明を求められた場合、会社はその理由を説明できるようにしておく必要があります。
賞与の目的が、会社の利益への貢献に対する報奨なのか、長期雇用への期待なのか、評価対象期間の働きに対する後払いなのかによって、説明すべき内容は変わります。
正社員とパート社員が、仕事内容、責任、配置変更の範囲などに違いがないのに、正社員だけへ賞与を支給している場合、その差の合理性が問題になることがあります。
反対に、正社員は管理責任を負い、転勤や配置変更があり、将来の幹部候補として育成されている一方、パート社員は業務や勤務場所が限定されているという事情があれば、待遇差を説明しやすくなります。
問題は、「パートだから」という一言で終わらせることです。
11月の賞与決定時には、支給対象者だけでなく、対象外となる社員についても理由を確認してください。
社長の好き嫌いで金額を決めない
中小企業では、経営者が社員一人ひとりの働きぶりをよく知っています。
数字だけでは評価できない努力や、職場への貢献を賞与へ反映できることは、中小企業の強みです。
しかし、評価基準がまったくなく、社長の印象だけで金額を決めると、社員からは「好き嫌いで決めている」と見られます。
賞与査定では、少なくとも次の観点を整理しておきましょう。
- 会社や部門の業績
- 本人の成果
- 仕事の正確性や生産性
- 顧客や同僚への対応
- チームへの貢献
- 改善提案や人材育成
- 勤怠状況
- 規律違反の有無
すべてを細かく点数化する必要はありません。
ただし、なぜその金額になったのか、経営者や上司が説明できる状態にしておくことが大切です。
また、賞与の査定期間が終わった後に、新しい評価基準を持ち出すのは避けるべきです。
社員から見れば、後からルールを変えられたことになります。
今回の冬季賞与には現在の規程とこれまでの説明に沿った基準を使い、改善が必要であれば、次回の査定期間が始まる前に見直しましょう。
賞与300万円なら、会社の支出は300万円ではない
経営者が賞与を決めるときに見落としやすいのが、会社負担の社会保険料などです。
例えば、社員10人に平均30万円を支給する場合、賞与総額は300万円です。
しかし、会社が準備すべきお金は300万円だけではありません。
健康保険、厚生年金保険、介護保険の対象となる社員については、賞与にも社会保険料がかかります。さらに、雇用保険料や子ども・子育て拠出金など、会社側の負担も生じます。
社会保険料は、税引前の賞与額から1,000円未満を切り捨てた「標準賞与額」をもとに計算します。
厚生年金保険の標準賞与額は、同じ月に支給された賞与を合算し、1か月当たり150万円が上限です。健康保険は、年度累計573万円が上限です。日本年金機構「賞与にかかる保険料」
ただし、会社負担率を全国一律の数字で考えることはできません。
健康保険料率は、加入している健康保険や都道府県などによって異なります。
介護保険料は、原則として40歳以上65歳未満の対象者について確認が必要です。
雇用保険料や労災保険料は、年度や業種などによって異なります。
保険料率は改定されることもあります。
今回の読者プレゼントには会社負担額の概算シミュレーションを付けていますが、これは資金準備の目安です。初期設定されている負担率は操作方法を示すための仮入力例であり、全国共通の標準料率ではありません。
実際の賞与計算では、支給年度の最新料率、加入先、都道府県、年齢、業種、標準賞与額の上限、従業員ごとの加入状況を確認し、一人ずつ計算してください。
賞与から引かれる所得税はどう決まるのか
賞与から控除する所得税は、毎月の給与と同じ金額になるわけではありません。
原則として、前月の社会保険料控除後の給与額と、扶養親族等の人数を基に「賞与に対する源泉徴収税額の算出率の表」から税率を確認します。
その税率を、社会保険料控除後の賞与額に掛けて、源泉所得税を計算します。
前月に給与の支払がない場合や、賞与額が前月給与の10倍を超える場合などは、通常とは異なる計算方法を用いることがあります。国税庁「賞与に対する源泉徴収」
前年の税額表をそのまま使わず、必ず支給年の最新の源泉徴収税額表を確認しましょう。
なお、源泉所得税は、従業員から預かって国へ納付する税金です。会社が負担する社会保険料などとは性格が異なります。
賞与の「総支給額」「社員の手取り額」「会社が準備すべき総額」を分けて考える必要があります。
賞与を支給したら、5日以内の届出を忘れない
賞与を支給した会社は、被保険者賞与支払届を日本年金機構へ提出します。
提出期限は、賞与支払日から5日以内です。日本年金機構「従業員に賞与を支給したときの手続き」
賞与額の決定や振込準備に集中し、届出を忘れてしまう会社があります。
11月の段階で、次の担当者を決めておきましょう。
- 支給対象者と金額を確定する人
- 給与計算をする人
- 振込データを確認する人
- 賞与支払届を提出する人
- 会計処理をする人
- 社員からの問い合わせに答える人
一人の担当者だけに任せず、確定した賞与一覧、給与明細、振込データ、賞与支払届、会計仕訳の金額が一致しているかを確認します。
また、賞与支払予定月として登録している月に賞与を支給しなかった場合も、必要な対応を日本年金機構の案内に沿って確認してください。
役員賞与は従業員賞与と同じ感覚で決めない
役員へ賞与を支給する場合は、法人税上の取扱いに注意が必要です。
従業員賞与と同じように、「今期は利益が出たから社長にも賞与を出そう」と決めても、その役員賞与が会社の損金として認められるとは限りません。
事前確定届出給与など、損金算入のためには一定の要件や期限があります。
役員賞与を検討する場合は、株主総会等の決議、支給時期、支給額、税務署への届出などについて、支給を決定する前に税理士へ相談してください。
賞与を支給した後で税理士へ報告し、「これは損金になりません」と言われても、元には戻せません。
従業員賞与は社会保険労務士、役員賞与は税理士というように分断せず、給与計算、社会保険、税務、規程を連携して確認することが重要です。
賞与額を社員にどう伝えるか
社員は、自分の賞与額だけでなく、同僚との比較や前年との差を気にします。
会社としては、個人別の金額を公表する必要はありません。しかし、賞与全体の考え方を説明することは重要です。
例えば、次のような内容です。
「今期の会社業績は前年を上回りましたが、原材料費の上昇や今後の設備投資も考慮して原資を決定しました。個人別の賞与は、対象期間の成果、仕事の品質、チームへの貢献、勤務状況などを基に決定しています」
このような共通説明があれば、単に金額だけを通知するよりも、会社の考えが伝わります。
ただし、「今回は特別に出してあげた」「あなたは子どもがいるから多くした」など、賞与の基準と関係のない説明は避けましょう。
生活への配慮を否定するものではありませんが、個人別の支給差について、業務上の合理的な理由を説明できなくなる可能性があります。
賞与は、社員へのメッセージでもあります。
金額だけでなく、どのような働きを評価しているのかを伝える機会として活用してください。
11月中にやっておきたい賞与準備
冬の賞与を12月に支給する会社は、11月中に次の準備を進めましょう。
- 就業規則、賃金規程、賞与規程を確認する
- 求人票、労働条件通知書、雇用契約書を確認する
- 査定対象期間と支給日在籍要件を確認する
- 入社直後、試用期間、休職、育休、退職予定者を整理する
- 正社員、契約社員、パート社員の支給条件を確認する
- 会社業績と支給可能な原資を確認する
- 会社負担の社会保険料などを含めて資金を準備する
- 評価基準と個人別の査定根拠を確認する
- 最新の保険料率と源泉徴収税額表を準備する
- 賞与支払届の担当者と提出期限を決める
- 社員への説明文を準備する
- 支給後の問い合わせ窓口を決める
12月になってから慌てて賞与額を決めるのではなく、11月を「賞与準備月間」と考えてください。
無料の点検シートで、賞与支給前の準備を確認してください
今回、冬の賞与を検討する中小企業のために、
を作成しました。
全28項目についてプルダウンで回答すると、リスク点数、総合判定、優先的に確認すべき項目が自動表示されます。
会社負担額の概算シミュレーションも付けています。
ただし、このシミュレーションは資金準備の目安であり、実際の保険料、税額、社員の手取り額を計算するものではありません。
健康保険の加入先や都道府県、介護保険の対象年齢、雇用保険・労災保険の年度や業種などによって負担額が異なることを、シート内にも明記しています。
以下のフォームからお申し込みください。ご登録いただいたメールアドレスにダウンロード用URLが届きます。
▶ 「冬季賞与・支給前リスク点検&会社負担額シミュレーション」を申し込む
賞与は「出すか、出さないか」だけの話ではない
賞与には、社員への感謝、業績の分配、成果への評価、今後への期待など、さまざまな意味があります。
しかし、温かい気持ちから支給する賞与であっても、規程、法律、社会保険、税金、資金繰りを無視することはできません。
賞与を出すことが会社の資金繰りを悪化させてもいけません。
賞与を減らすことが社員との信頼を失う結果になってもいけません。
大切なのは、会社として賞与の目的とルールを決め、そのルールに沿って毎年運用することです。
賞与規程の内容、社員区分ごとの支給条件、休職者や退職予定者の扱い、社会保険料の計算などに不安がある場合は、支給額を確定する前にご相談ください。
12月の支給直前になってからでは、変更できないこともあります。
冬の賞与を考え始める11月に、自社のルールと必要資金を点検しておきましょう。