「国民健康保険料が高い。何とか安くする方法はないだろうか?」
個人事業主やフリーランスの皆さんなら、一度は考えたことがあるのではないでしょうか。
売上が増え、利益が出るようになると、所得税や住民税に加えて、国民健康保険料の負担も気になってきます。
そんな中、最近「国保逃れ」という言葉がニュースで話題になっています。
社会保険料を安くするため、法人の役員という立場を利用して、国民健康保険から会社の健康保険に切り替える仕組みが問題視されているのです。
このニュースを見て、「マイクロ法人を作ることも違法なのか?」と心配になった方もいるかもしれません。
しかし、ここには大きな違いがあります。
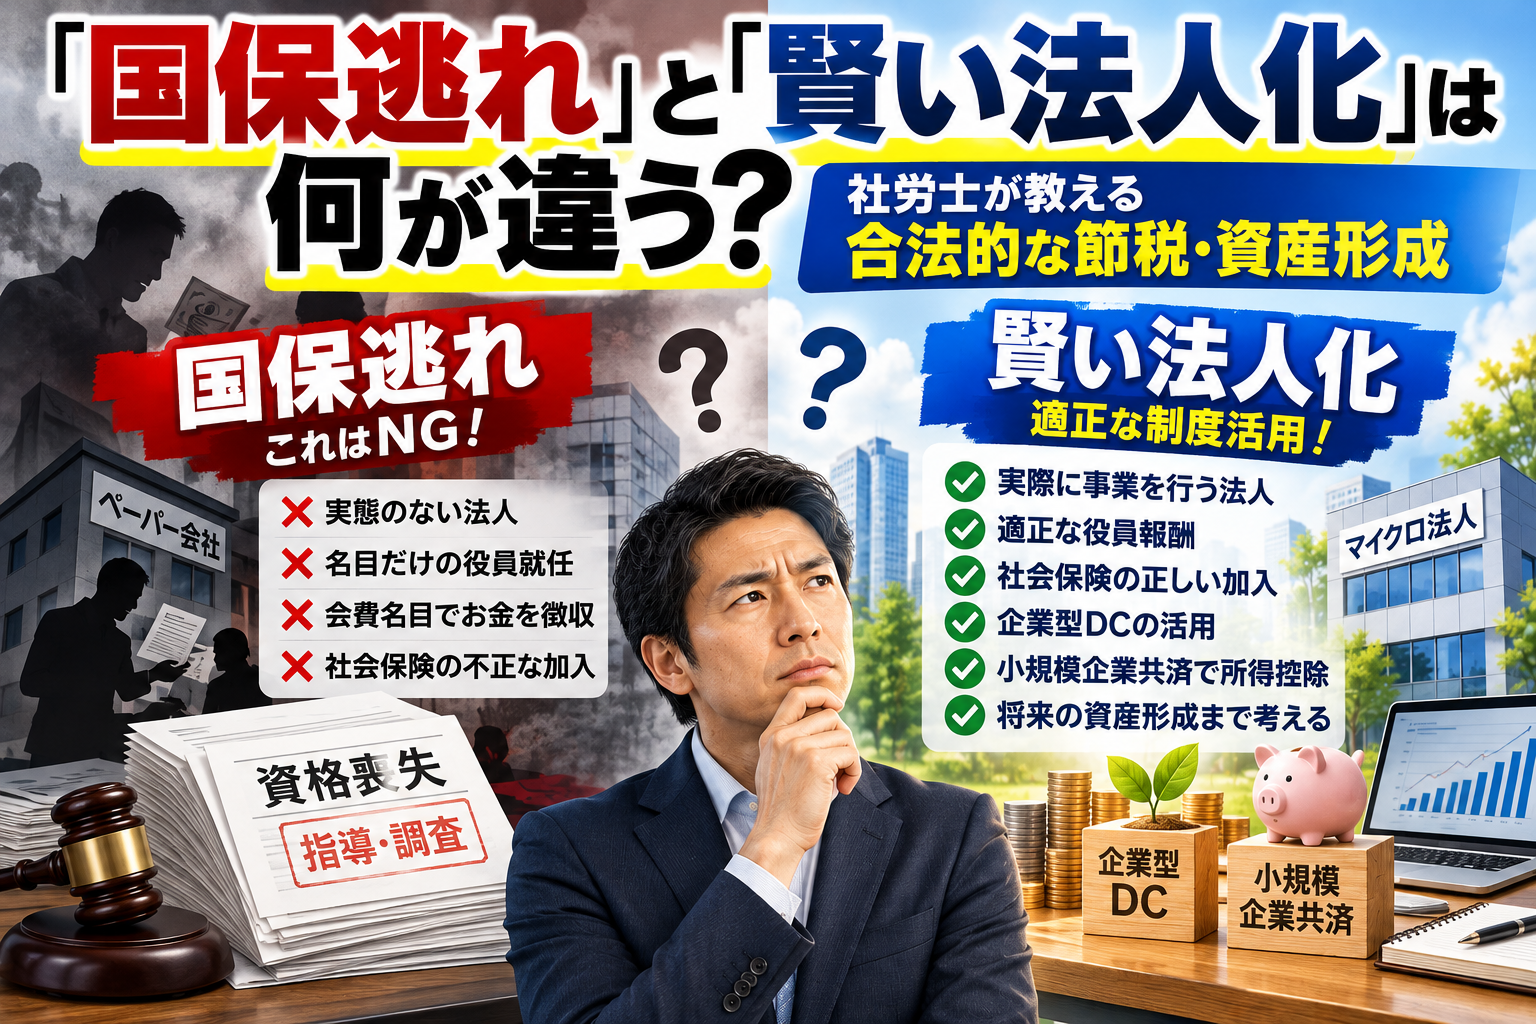
問題なのは、法人を作ることではありません。実際の仕事や報酬の裏付けがないのに、社会保険の加入資格を得ようとすることです。
私は、個人事業主やフリーランスの皆さんが、税金や社会保険料の負担を適正に見直すこと自体は、決して悪いことではないと考えています。
むしろ、制度を正しく理解し、将来の資産形成まで考えることは大切です。
今回は、「国保逃れ」と適正な法人化の違いを整理しながら、マイクロ法人、企業型確定拠出年金(企業型DC)、小規模企業共済の活用について、わかり易く解説します。
なぜ今、「国保逃れ」が問題になっているのか
今回の問題を理解するために、まず社会保険の仕組みを確認しましょう。
一般的に、個人事業主やフリーランスは、国民健康保険と国民年金に加入します。
一方、法人の代表者や役員で、法人から労務の対価として継続的な報酬を受け、社会保険の加入要件を満たす場合には、健康保険と厚生年金保険の対象になります。
この違いに注目したのが、いわゆる「国保逃れ」と呼ばれる仕組みです。
問題となった事例では、個人事業主やフリーランスを法人の役員に就任させ、健康保険・厚生年金保険に加入させる一方、その人から会費などの名目でお金を徴収する仕組みが確認されています。
役員報酬よりも多額の会費を支払っているような場合、本当に役員として仕事をしているのか、報酬は実際の業務の対価なのかという疑問が生じます。
厚生労働省は2026年3月18日、法人役員である個人事業主等の被保険者資格について取扱いを明確化し、同年9月14日には通知を一部改正しました。
重要なのは、形式的に役員登記されているかどうかだけではなく、実際の業務や報酬の状況を総合的に確認するという点です。
法人に使用されている実態がない場合には、社会保険の被保険者資格が認められないことがあります。
つまり、書類を整えれば何でも認められるわけではないのです。
社会保険料を安くしたいと考えることは悪いこと?
ここで、私はひとつ強調しておきたいことがあります。
社会保険料や税金を適正な範囲で減らしたいと考えること自体は、決して悪いことではありません。
例えば、事業に必要な経費を正しく計上すること。
青色申告の特典を活用すること。
小規模企業共済や確定拠出年金など、法律で認められた制度を利用すること。
これらは、制度のルールに従った正当な経営判断です。
社会保険についても同じです。
法人として実際に事業を行い、役員が仕事をして、適正な報酬を受け取っているのであれば、加入資格を確認したうえで社会保険に加入することは通常の制度利用です。
一方、実際には役員としての仕事をしていないのに、保険料を安くするためだけに名目的な役員就任を行うことは、まったく別の問題です。
大切なのは、節約という目的だけでなく、その方法が法律や制度の趣旨に沿っているかどうかです。
マイクロ法人とは?設立すること自体は問題ない
最近よく耳にする「マイクロ法人」。
法律で定められた特別な法人の種類ではありませんが、一般的には、代表者一人または少人数で運営する小規模な会社を指します。
例えば、フリーランスとして仕事をしていた方が、事業の一部を法人化するケースがあります。
あるいは、新しい事業を始めるために合同会社や株式会社を設立する場合もあるでしょう。
こうした法人化そのものは、何ら問題ありません。
ただし、会社を設立しただけで、自動的に社会保険料が安くなるわけではありません。
法人には、税務申告や会計処理、社会保険の手続き、法人住民税など、個人事業とは異なる義務や費用が生じます。
また、法人と個人事業を並行して行う場合には、どちらの事業で何を行い、どの売上や経費がどちらに属するのかを明確にする必要があります。
契約、請求、入金、帳簿、業務内容などを実態に即して管理することが大切です。
マイクロ法人は、社会保険料を安くするための単なる箱ではありません。実際に事業を行う会社なのです。
「国保逃れ」と「賢い法人化」を分けるもの
では、何が違いを生むのでしょうか。
私は、特に次の点が重要だと考えています。
まず、法人に実際の事業活動があること。
次に、役員がその法人の経営や業務に継続的に関わっていること。
そして、役員報酬が実際の業務の対価として支払われていることです。
例えば、法人で契約を締結し、商品やサービスを提供し、売上を計上している。
代表者が営業、経営判断、取引先との交渉、経理管理などを行っている。
その業務に対して役員報酬を受け取っている。
このような実態は、適正な法人運営を判断するうえで重要な材料になります。
ただし、事業実態があれば必ず社会保険の加入資格が認められるという意味ではありません。
勤務状況や報酬の性質などを含め、個別に判断されます。
また、法人が実際に活動していても、税務上の経費や役員報酬の取扱いがすべて認められるとは限りません。
法人化を検討する際には、社会保険と税務の両面から確認することが必要です。
法人化したら、企業型DCという選択肢も生まれる
ここからは、将来の資産形成について考えてみましょう。
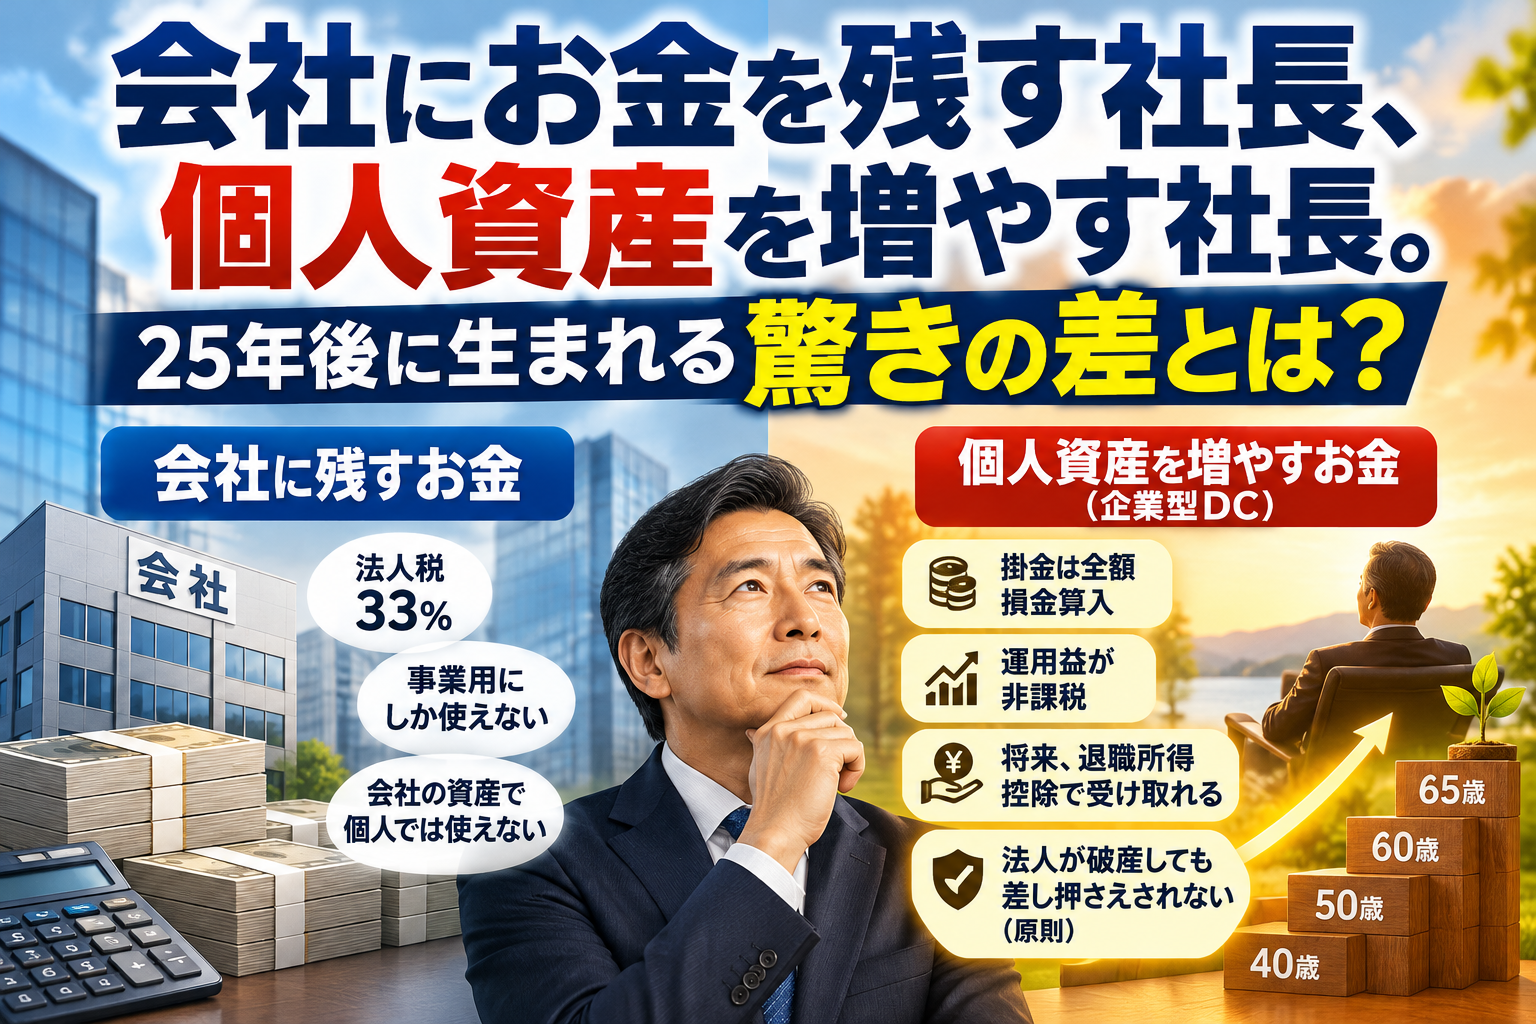
個人事業主が実際に事業を法人化し、企業型DCの導入要件を満たした場合には、企業型確定拠出年金を活用できる可能性があります。
企業型DCは、会社が掛金を拠出し、加入者が自分で運用商品を選びながら、老後の資産を形成する制度です。
一定の要件を満たす法人役員も加入対象となります。
この制度の魅力は、税制上の優遇です。
適正な事業主掛金は、原則として法人の損金に算入できます。
加入者本人についても、事業主掛金は拠出時に給与所得として課税されません。
運用益にも税制上の優遇があり、将来の受取時には、受取方法に応じて退職所得控除や公的年金等控除の対象になります。
例えば、毎月3万円を20年間積み立てた場合、掛金の元本だけで720万円になります。
仮に年3%で運用できたとすると、月次複利の概算では約985万円です。
ただし、運用成果は保証されず、元本割れの可能性もあります。
また、企業型DCには原則60歳まで引き出せない制約があります。
制度導入費用や毎月の管理費用も必要です。
特に一人法人では、掛金に対する管理費用の割合が大きくなる場合があるため、長期的な費用対効果を確認することが重要です。
企業型DCは、社会保険料を減らすためだけの制度ではありません。
法人の資金を、税制優遇を受けながら経営者自身の老後資産形成につなげる仕組みとして考えていただきたいのです。
小規模企業共済は、個人事業主にも法人役員にも有力な制度
もうひとつ、ぜひ知っていただきたいのが小規模企業共済です。
小規模企業共済は、一定の要件を満たす個人事業主や小規模企業の役員などが、廃業や退職に備えて資金を積み立てる制度です。
経営者のための退職金制度と考えると、わかり易いでしょう。
掛金は月額1,000円から70,000円まで、500円単位で設定できます。
最大の特徴は、支払った掛金の全額が、加入者個人の所得控除の対象になることです。
例えば、毎月7万円を積み立てると、年間掛金は84万円です。
所得税・住民税の負担が軽減される可能性があります。
ただし、84万円がそのまま税金から差し引かれるわけではありません。
所得から84万円を控除し、その結果として税額が変わる仕組みです。
また、掛金は加入者個人が負担するもので、法人の経費として計上するものではありません。
受取時の税金や、任意解約時の受取額にも注意が必要です。
法人成りした場合には、法人の種類や役員としての地位などによって加入資格や契約継続の取扱いが変わることがあります。
法人化前から加入している方は、安易に解約せず、継続できるか確認することをおすすめします。
企業型DCと小規模企業共済は併用できる?
「企業型DCも小規模企業共済も、両方使えたらよいのでは?」
そう考える方もいらっしゃるでしょう。
一定の加入資格や制度要件を満たす場合、両制度の併用は可能です。
ただし、税制上の仕組みは異なります。
企業型DCの事業主掛金は、法人が負担する老後資産形成のための掛金です。
小規模企業共済の掛金は、加入者個人が負担し、個人の所得控除を受けるものです。
同じお金について二重に控除を受ける制度ではありません。
また、企業型DCとiDeCoなどの拠出限度額の関係、退職金や共済金を受け取る際の税金についても、個別に確認する必要があります。
大切なのは、制度をできるだけ多く利用することではありません。
現在の生活費、事業資金、将来の老後資金を考え、無理のない範囲で組み合わせることです。
法人化すれば必ず得になる?見落としやすい費用
ここまで読むと、マイクロ法人を設立した方がよさそうだと感じる方もいるかもしれません。
しかし、法人化はすべての個人事業主におすすめできるわけではありません。
法人には、設立時の費用に加え、毎年の法人住民税均等割、税理士報酬、会計ソフト、決算申告、社会保険手続きなどの負担があります。
健康保険・厚生年金保険に加入すれば、本人負担だけでなく、法人負担の保険料も発生します。
一人法人であっても、法人負担分を無視して損得を判断することはできません。
また、役員報酬の金額によって、所得税や住民税、社会保険料、将来の年金額などが変わります。
社会保険料が減ったとしても、法人維持費や税金が増えれば、総合的には負担増になる可能性があります。
逆に、事業規模や利益、将来の事業計画によっては、法人化によるメリットが大きくなる場合もあります。
つまり、判断すべきなのは社会保険料の金額だけではないのです。
「税金+社会保険料+法人維持費+将来の資産形成」まで含めて考えること。
これが、賢い法人化の基本だと私は考えています。
【無料プレゼント】あなたはマイクロ法人化を検討すべき?
今回の記事を読んで、
「自分の場合、法人化した方がよいのだろうか?」
「今の国保と国民年金の負担は、法人化するとどう変わる?」
「企業型DCや小規模企業共済を活用したら、老後資金はどうなる?」
と思われた方のために、無料のExcel診断シートをご用意しました。
『フリーランスのための「マイクロ法人化・社会保険料・老後資金」総合診断シート』
現在の事業所得や社会保険料、法人化後の役員報酬、法人維持費などを入力して、負担の変化を整理できます。
さらに、企業型DCや小規模企業共済による老後資産形成についても確認できる内容です。
法人の事業実態や社会保険加入資格を確認するチェック項目も設けています。
ただし、診断結果は一定の条件に基づく概算です。法人化の適法性や税務上の有利不利を保証するものではありません。
▼無料診断シートのお申し込みはこちら
フリーランスのための「マイクロ法人化・社会保険料・老後資金」総合診断シートを無料で申し込む
フォームからお申し込みいただくと、登録メールアドレスにダウンロード用URLが届きます。
最後に――「国保逃れ」ではなく、正しい制度活用を
今回の「国保逃れ」の報道は、社会保険の加入資格を形式だけで判断してはいけないことを改めて示しています。
しかし、だからといって、個人事業主やフリーランスが税金や社会保険料の負担を見直すことまで否定されるべきではありません。
私は、むしろ制度を正しく知っていただきたいと考えています。
実際に事業を行う法人を設立する。
適正な役員報酬を設定する。
社会保険の加入要件を確認する。
企業型DCや小規模企業共済を活用し、将来の資産形成も考える。
これらを一体的に検討することが大切です。
「国保逃れ」は勧めません。しかし、法律で認められた制度を正しく活用し、負担を適正化することまで諦める必要はありません。
目先の保険料だけでなく、10年後、20年後の事業と生活を見据える。
それこそが、個人事業主やフリーランスにとっての賢い経営判断ではないでしょうか。
まずは、ご自身の現状を数字で確認することから始めてみてください。
社会保険料を安くするためだけの法人化ではなく、事業も個人の将来も豊かにするための法人化へ。
オフィススギヤマグループは、そんな経営者の皆さんを応援しています。