「うちの会社は毎年黒字だから、将来も安心だ」
そう考えている社長に、ひとつ質問があります。
「会社の預金が1億円あったとして、その1億円は社長が自由に使えるお金でしょうか?」
答えは、もちろん違います。
会社のお金は、あくまでも会社のお金です。
社長が100%株式を所有している会社であっても、会社の預金を個人的な旅行や趣味、老後の生活費に勝手に使うことはできません。
個人で使うためには、役員報酬、配当、退職金など、適切な方法で会社から個人へお金を移す必要があります。
そして、その際には税金や社会保険料が関係してきます。
私は、黒字企業の経営者ほど、もっと真剣に考えていただきたいことがあります。
それは、「会社にお金を残すこと」と「社長個人の資産を増やすこと」を分けて考えるということです。
今回は、40歳の社長が65歳までの25年間、会社のお金をどのように活用するかを、企業型確定拠出年金(企業型DC)を例に考えてみましょう。
黒字経営なのに、社長個人にはお金がない?
中小企業の社長とお話ししていると、こんな声を聞くことがあります。
「会社には利益が出ているけれど、個人の預金はそれほど増えていない」
「法人税を払うのがもったいないから、何か経費を使いたい」
「会社にお金を残しておけば、老後も何とかなるだろう」
気持ちはよくわかります。
しかし、ここで考えていただきたいのです。
会社の預金が増えることと、社長個人の老後資金が増えることは同じではありません。
会社には、従業員の給与、仕入代金、借入金返済、設備投資など、さまざまな支出があります。
会社に1億円の預金があっても、将来の支払いに備えて確保しておかなければならない資金もあるでしょう。
さらに、経営環境が悪化すれば、蓄積した預金が減少する可能性もあります。
一方、適切な制度を使って社長個人の老後資産として積み立てたお金は、会社の運転資金とは別に管理されます。
会社を強くするためのお金と、社長個人の将来を守るお金。
この2つを区別することが、長く黒字経営を続ける社長にとって重要なのです。
会社に利益を残すと、税金を払った後のお金が残る
簡単な例を考えてみましょう。
会社に100万円の利益が出たとします。
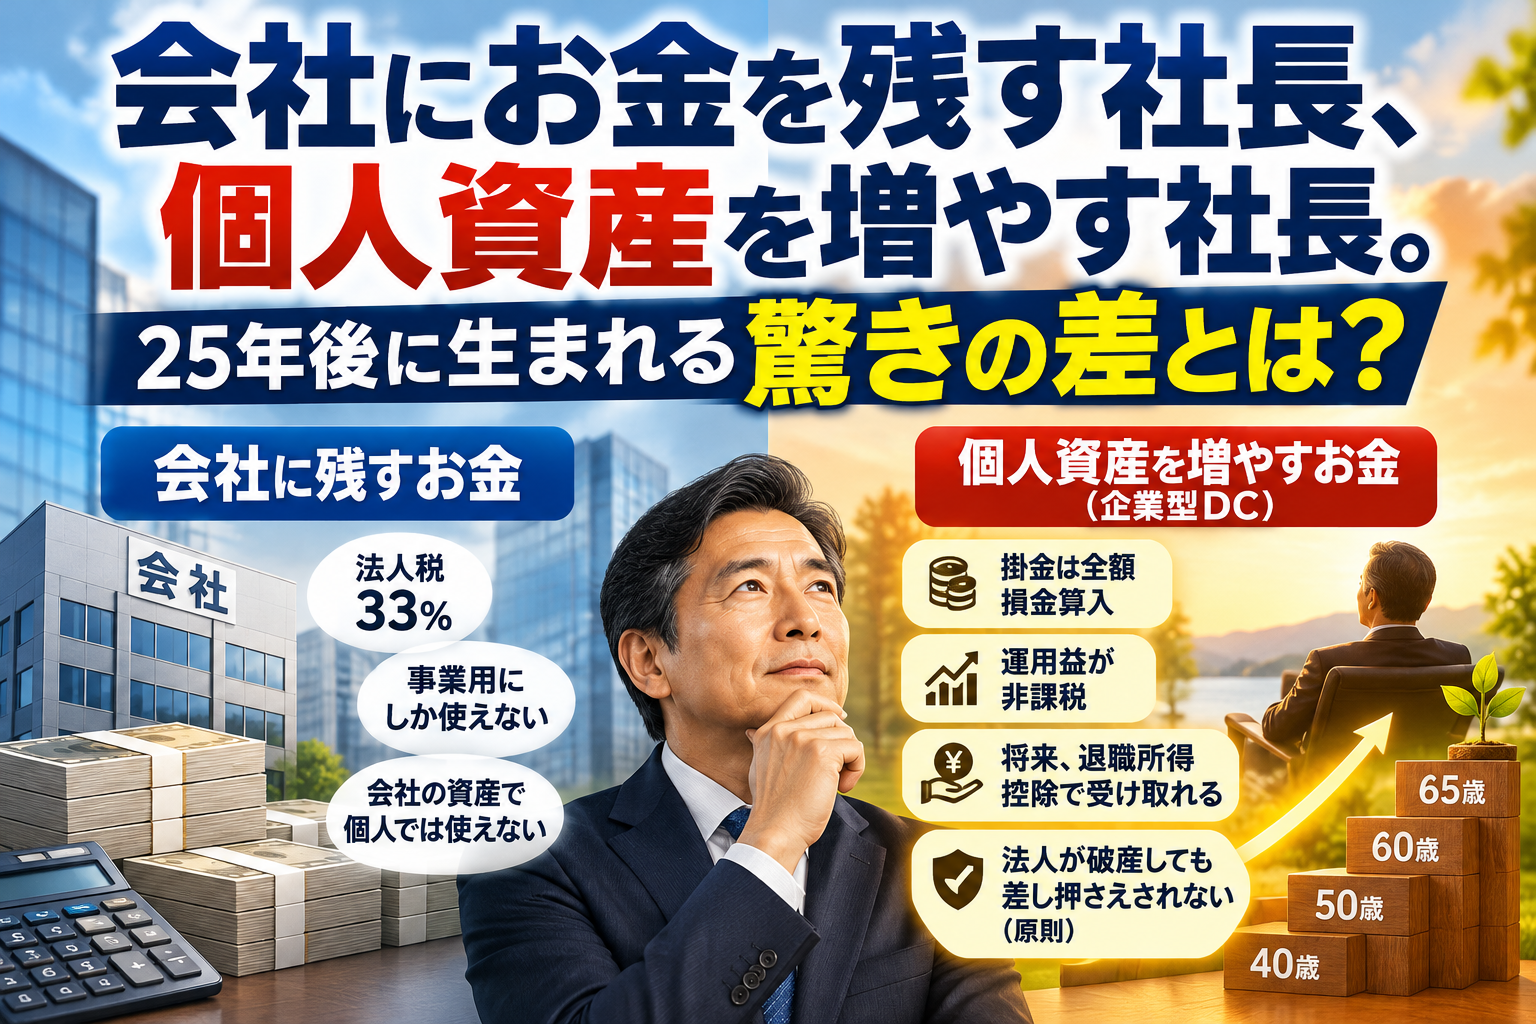
法人税等の負担を33%と仮定すると、税金は33万円。
会社に残るのは67万円です。
もちろん、実際の法人税等の負担割合は、会社の規模や所得金額、所在地などによって異なります。
ここでは比較をわかり易くするため、33%で統一します。
では、税金を支払った後の67万円は、社長個人のお金でしょうか。
違います。
あくまでも会社のお金です。
社長が将来そのお金を個人的に受け取る場合、受け取り方によっては、さらに所得税や住民税、社会保険料などの負担が発生します。
つまり、法人に利益を残すことは大切ですが、それだけで社長個人の資産形成が完成するわけではありません。
そこで考えたいのが、税制上の優遇を受けながら、会社から社長個人の老後資産へ積み立てる仕組みです。
企業型DCなら、会社の経費で社長個人の老後資産を形成できる
その選択肢のひとつが、企業型確定拠出年金、いわゆる企業型DCです。
企業型DCは、会社が掛金を拠出し、加入者が自分で運用商品を選び、将来の年金資産を形成する制度です。
一定の要件を満たす社長や役員も加入できます。
企業型DCには、税制面で大きな特徴があります。
会社が拠出する事業主掛金は、原則として全額損金算入できます。
一方、加入者個人には、掛金拠出時点で給与所得としての課税が生じません。
また、適正な事業主掛金は、通常の給与と異なり、社会保険料の算定基礎にも含まれません。
そして、運用中に得られた利益には、現行制度上、通常の金融商品のような運用益課税がかかりません。
将来、一時金で受け取る場合には退職所得控除、年金として受け取る場合には公的年金等控除の対象となります。
ただし、受取時に必ず無税になるわけではありません。
また、選択制DCで役員報酬の一部を掛金に振り替える場合は、報酬決定や社会保険の取扱いを含め、適切な制度設計が必要です。
ここで注目していただきたいのは、会社が支出したお金が、社長個人の老後資産として積み立てられるという点です。
40歳の社長が65歳まで積み立てたら、いくらになる?
ここからは、私が作成した簡易シミュレーションをご紹介します。
毎年黒字を確保している会社の社長が、40歳から65歳までの25年間、企業型DCを利用するケースです。
2026年12月1日から、企業型DCの拠出限度額は原則月額62,000円に引き上げられます。
今回は、この改正後の限度額を利用できる社長を想定します。
【試算条件】
-
社長の年齢:40歳
-
積立終了年齢:65歳
-
積立期間:25年間
-
毎月のDC掛金:62,000円
-
毎月の保守費用:23,100円
-
想定運用利回り:年6%
-
法人税等の仮定税率:33%
会社が負担する金額は、掛金62,000円と保守費用23,100円を合わせて、毎月85,100円です。
年間では1,021,200円。
25年間では25,530,000円になります。
ここでは、掛金と保守費用が税務上適正な費用として全額損金算入できることを前提にしています。
では、このうち毎月62,000円を25年間、年6%で運用できた場合、社長個人のDC資産はどうなるでしょうか。
65歳時点で、約4,297万円。
掛金の元本は1,860万円です。
残りの約2,437万円は、運用によって増えた部分になります。
もちろん、年6%は運用成果を保証する数字ではありません。運用成績によっては元本割れもあります。
また、この金額は月次複利による概算であり、運用商品にかかる手数料や受取時の税金は反映していません。
それでも、長期間積み立て、複利の力を利用することの意味が見えてきます。
同じお金を会社に残した場合はどうなる?
次に、企業型DCを導入せず、毎月85,100円に相当する利益を会社に残すケースを考えてみましょう。
年間では1,021,200円です。
この利益に法人税等33%がかかると仮定すると、税引後に残る金額は年間約68万円。
25年間では、約1,711万円になります。
ここでは、会社に残した資金を運用せず、税率も変わらないものと仮定しています。
比較すると、次のようになります。
| 比較項目 | 企業型DCを導入 | 法人に利益を残す |
|---|---|---|
| 年間の会社負担・比較対象利益 | 約102万円 | 約102万円 |
| 25年間の合計 | 約2,553万円 | 約2,553万円 |
| 25年後の資産等 | DC約4,297万円 | 法人預金約1,711万円 |
| お金の帰属 | 社長個人の年金資産 | 法人資産 |
| 利用上の制約 | 原則60歳まで引出不可 | 会社の事業等に利用可能 |
この表を見ると、企業型DCが圧倒的に有利に見えるかもしれません。
ただし、注意してください。
この比較では、企業型DC側には年6%の運用益を見込んでいますが、法人側には運用益を見込んでいません。
また、DCの保守費用は積立資産にならず、DCの受取時には税金が発生する場合があります。
一方、法人に残したお金も、設備投資や事業拡大などに活用すれば、新たな利益を生み出す可能性があります。
したがって、金額の差がそのまま節税効果になるわけではありません。
今回の比較で本当に注目してほしいのは、25年後にお金が「誰の資産になっているか」ということです。
法人のお金と個人のお金では、守られ方も違う
企業型DCには、もうひとつ大切な特徴があります。
それは、加入者の年金資産が会社の資産とは分けて管理されることです。
会社が倒産したとしても、適正に拠出され、制度上管理されているDC資産が、そのまま会社の債権者への支払いに使われるわけではありません。
確定拠出年金法では、給付を受ける権利について、原則として譲渡や担保提供、差押えを禁止しています。
ただし、老齢給付金や死亡一時金に関する国税滞納処分など、法律上の例外があります。
また、DCに加入しているからといって、社長個人のすべての財産が守られるわけでもありません。
それでも、会社の資金と個人の老後資産を分けて形成できることは、経営者にとって大きな意味があります。
会社の業績が順調なときほど、将来に備えて資産の置き場所を考えておきたいものです。
節税のために、無理に経費を使っていませんか?
ここで、もうひとつ考えていただきたいことがあります。
「利益が出たから、税金を減らすために何か買おう」
決算前になると、このような話が出ることがあります。
もちろん、事業に必要な設備やサービスへの投資は大切です。
しかし、必要のないものまで購入すれば、税金は減っても会社のお金そのものは減ってしまいます。
例えば、100万円の経費を使って税金が33万円減ったとしても、会社からは100万円が出ていきます。
税負担が減ることと、資産が増えることは違うのです。
私が黒字企業の社長に考えていただきたいのは、単なる経費の増加ではありません。
拠出時に給与課税されない制度を適切に利用し、会社の費用を将来の個人資産形成につなげることです。
企業型DCは、そのための有力な選択肢になります。
ただし、社会保険料の削減だけを目的に役員報酬を変更する場合には、将来の厚生年金給付や傷病手当金などへの影響も考慮しなければなりません。
目先の負担減だけで判断するのではなく、長期的な手取りや保障まで確認することが大切です。
企業型DCにも、知っておくべき制約がある
ここまで企業型DCのメリットをご紹介しましたが、万能な制度ではありません。
特に重要なのが、お金を自由に引き出せないという点です。
企業型DCは老後資金を形成するための制度なので、原則として60歳になるまで引き出すことができません。
受給開始年齢や受取方法にも一定の条件があります。
また、投資信託などで運用する場合には、運用成果によって資産額が増減します。
さらに、今回の試算における月額23,100円の保守費用は、会社にとって継続的な負担です。
掛金と異なり、保守費用そのものが社長個人の年金資産になるわけではありません。
そして、退職所得控除についても注意が必要です。
企業型DCを一時金で受け取る場合、退職所得控除の対象になりますが、他の退職金の受取時期や金額などによって税負担は変わります。
65歳時点のDC資産が約4,297万円になったとしても、その全額が無税で受け取れるという意味ではありません。
導入にあたっては、制度設計、税務、社会保険、資金繰りを総合的に検討することが重要です。
【無料プレゼント】社長の25年後の資産をシミュレーション!
「自分の場合は、どれくらいの違いが生まれるのだろう?」
そう思われた経営者の皆さんに、無料のExcelシミュレーターをご用意しました。
『黒字社長のための法人・個人資産25年間比較シミュレーター』
年齢、毎月のDC掛金、保守費用、法人税率、想定運用利回りなどを変更することで、法人にお金を残す場合と、企業型DCを利用する場合を比較できます。
自分の数字を入力すると、将来の資産形成について、より具体的に考えられるようになります。
なお、試算は一定の仮定に基づく概算であり、税務上の効果や運用成果を保証するものではありません。
▼無料シミュレーターのお申し込みはこちら
黒字社長のための法人・個人資産25年間比較シミュレーターを無料で申し込む
フォームからお申し込みいただくと、登録メールアドレスにダウンロード用URLが届きます。
最後に――社長は会社の資産だけでなく、自分の資産も育てよう
会社を経営していると、どうしても会社の売上、利益、預金残高に目が向きます。
それは当然です。
会社を守り、従業員の生活を守ることは、経営者の大切な責任だからです。
しかし、社長自身の将来についてはどうでしょうか。
65歳、70歳になったとき、会社の経営から離れても安心して生活できる個人資産を形成できているでしょうか。
会社にお金を残すことも大切です。
しかし、会社に残したお金は、社長個人が自由に使えるお金とは限りません。
だからこそ、黒字経営を続けているうちに、会社の財務基盤を維持しながら、社長個人の老後資産を形成する方法を考えていただきたいのです。
企業型DCは、そのための選択肢のひとつです。
そして、ここで私が最もお伝えしたいことがあります。
節税の目的は、税金を減らすことだけではありません。
税制上の優遇を活用し、将来の自分や家族のために使える資産を育てることが大切なのです。
会社の財布と、社長個人の財布。
この2つを一緒くたにせず、それぞれの役割を考える。
25年後に振り返ったとき、その判断が大きな違いを生んでいるかもしれません。
まずは、ご自身の年齢と数字でシミュレーションしてみてください。
会社を豊かにする経営から、会社も社長自身も豊かにする経営へ。
その第一歩を、今日から始めてみませんか。